
 料金一覧



相続税申告
相続専門税理士による書面添付制度で
安心の申告を約束します。

一般のお客様から相続サポートしている人まで幅広く役立つ相続に関する知識をわかりやすくご紹介しています。

佐藤 智春
「相続税の申告は自分でもできる」「インターネットで調べれば大丈夫」「財産もそれほど多くないし、税理士に頼むほどではない」。相続の手続きを進める際、このように考える方もいらっしゃるのではないでしょうか。実際、相続税の申告は必ずしも税理士に依頼する必要はなく、ご自身で行うことも可能です。しかし、「申告書を作成できること」と「正しく申告すること」は、必ずしも同じではありません。
相続税の申告には、財産の調査や評価、税額の計算など、専門的な判断が必要になる場面が多くあります。例えば、子ども名義の預金が相続税の対象になったり、不動産の評価方法を誤ったりするケースです。また、利用できる特例を見落とし、本来より多くの税金を納めてしまう可能性もあります。
さらに、相続で注意したいのは税金だけではありません。介護を担ってきた子どもと遠方で暮らす子ども、家業を継いだ子どもと継がなかった子どもなど、それぞれの立場によって財産の分け方に対する考えが異なる場合があります。親が元気なうちは表面化しなかった不満が、相続をきっかけに大きなトラブルへ発展することもあるのです。
そして、もう一つ知っておきたいのが、相続対策には「親が元気なうちにしかできないこと」があるという点です。判断能力が低下してからでは、希望していた贈与や遺言書の作成などが難しくなる場合があります。今回は、相続税を自分で申告する際に注意したい3つの落とし穴と、後悔しないために早めに考えておきたい相続対策をご紹介します。
相続税の申告では、亡くなった方の財産を正確に把握することが大切です。「親の通帳は全部預かっている」「財産は実家と預金くらいだから大丈夫」と考える方もいらっしゃるでしょう。しかし、相続税の計算では、普段把握している財産以外にも確認が必要なものがあります。
子ども名義の預金も相続財産になる?
例えば、亡くなった父親の財産が預貯金1,800万円、不動産2,700万円の合計4,500万円だったとします。相続人は母親と子ども2人。法定相続人が3人の場合、相続税の基礎控除額は4,800万円となるため、家族は申告が不要だと考えました。
ところが、父親が子ども名義の口座にお金を積み立て、通帳や印鑑も管理していたことが判明しました。このように、口座の名義人と実際の財産の所有者が異なる預金は「名義預金」と呼ばれ、実質的に父親の財産と判断されれば、相続税の対象になります。亡くなった時点の預金の名義だけで判断すると、思わぬ申告漏れにつながる可能性があるのです。
出典元|国税庁「No.4102 相続税がかかる場合」
出典元|国税庁「Q&A家族名義の財産は?」
生命保険金も相続税の対象になる?
死亡保険金は、原則として受取人固有の財産であり、遺産分割の対象にはなりません。しかし、亡くなった方が保険料の全部または一部を負担していた場合は、「みなし相続財産」として相続税の対象になります。
一方、相続人が受け取る死亡保険金には、原則として「500万円 × 法定相続人の数」の非課税限度額が設けられています。ただし、相続人以外が受け取る場合には、この非課税枠は適用されません。また、保険料の負担者や受取人によって、相続税・所得税・贈与税のいずれが課税されるかが異なるため、契約内容を正しく確認することが大切です。
出典元|国税庁「No.1750 死亡保険金を受け取ったとき」
出典元|国税庁「No.4114 相続税の課税対象になる死亡保険金」
生前贈与したお金も確認が必要
「親から生前にもらったお金だから、相続財産には含まれない」とは限りません。亡くなった方から一定期間内に受けた贈与は、相続税の計算に加算される場合があります。2024年の税制改正により、暦年課税による生前贈与の加算対象期間は段階的に3年から7年へ延長されます。年間110万円以下の贈与でも、条件によっては対象になるため注意が必要です。
また、生前贈与は、親御さん自身の意思に基づいて行う必要があります。判断能力が低下してから、子どもが代わりに自由に財産を贈与できるわけではありません。相続税対策として生前贈与を考える場合は、制度を正しく理解し、親御さんに十分な意思能力があるうちに検討することが大切です。
出典元|国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
出典元|国税庁「令和5年度相続税及び贈与税の税制改正のあらまし」
株式や貴金属、貸付金も見落としに注意
相続財産は、預貯金や不動産だけではありません。株式や投資信託、貴金属、骨董品、知人や親族への貸付金なども、原則として相続税の対象になります。特に、長年取引していない証券口座や、家族が存在を知らなかった財産は、見落とされやすいため注意が必要です。
また、インターネット銀行やネット証券など、通帳や郵送物だけでは把握しにくい財産もあります。相続が発生してから慌てないためにも、親御さんが元気なうちから財産の種類や保管場所、取引先などを整理し、ご家族で情報を共有しておくことが大切です。
出典元|国税庁「No.4105 相続税がかかる財産」
出典元|国税庁「相続税の課税対象となるその他の財産やその評価方法」
借入金や葬式費用は差し引ける?
相続税は、財産をすべて合計した金額に対して、そのまま課税されるわけではありません。亡くなった方の借入金や未払金などの債務、一定の葬式費用は、条件を満たせば相続財産の価額から差し引くことができます。
ただし、葬式に関する支出がすべて対象になるわけではなく、香典返しや墓石の購入費用などは原則として差し引けません。相続税を正しく計算するには、財産を漏れなく把握するとともに、「何を含め、何を差し引けるのか」を正しく判断することが大切です。
出典元|国税庁「No.4126 相続財産から控除できる債務」
出典元|国税庁「No.4129 相続財産から控除できる葬式費用」
相続税の申告では、預貯金や不動産だけでなく、名義預金や生命保険金、生前贈与なども含め、財産を正確に把握することが大切です。「親の財産は把握している」と思っていても、思わぬ見落としが申告漏れにつながる場合があります。将来のトラブルやご家族の負担を防ぐためにも、親御さんが元気なうちから財産を整理し、必要に応じて専門家に相談しておくことをおすすめします。
みらいえ相続グループでは、相続税の申告から生前の財産整理まで、ご家族の状況や財産の内容に応じたサポートを行っています。相続財産の確認や申告の必要性など、少しでも気になることがありましたら、お気軽にお問い合わせください。
みらいえ相続グループでは、仙台・東京を拠点に、相続の専門家が、対面やオンラインでのご相談にも対応しております。まずは、お気軽にご相談ください。

相続税の申告では、財産の価値を正しく評価する必要があります。特に不動産は、固定資産税の評価額や売買価格をそのまま使えるとは限りません。また、一定の条件を満たせば評価額を減らせる特例もあります。こうした仕組みを知らずに申告すると、本来より多くの税金を納めてしまう可能性があります。
土地の評価方法は所在地によって異なる
相続税の土地評価には、主に「路線価方式」と「倍率方式」があります。路線価方式では、道路ごとに定められた路線価を基に、土地の面積や形状などを考慮して評価します。一方、倍率方式では、固定資産税評価額に国税庁が定める倍率を掛けて計算します。
土地の評価額は、所在地だけでなく、土地の形状や道路との接し方などによっても変わる場合があります。そのため、単純に面積と価格を掛けるだけでは、正しく評価できないことがあるのです。
出典元|国税庁「No.4602 土地家屋の評価」
出典元|国税庁「No.4604 路線価方式による宅地の評価」
出典元|国税庁「財産評価基準書路線価図・評価倍率表」
実家の土地が80%減額されることも
「小規模宅地等の特例」は、一定の条件を満たす土地の相続税評価額を減額できる制度です。例えば、亡くなった方の自宅の敷地について要件を満たせば、330平方メートルまでの部分を80%減額できる場合があります。評価額4,000万円の土地であれば、土地全体に特例を適用できる場合、評価額は800万円になる計算です。
ただし、相続人の居住状況や土地の利用状況などによって、適用条件は異なります。また、この特例によって相続税がゼロになる場合でも、原則として相続税の申告が必要です。制度を利用できるかどうか、事前に条件を確認することが大切です。
出典元|国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
出典元|国税庁「相続税の申告要否判定コーナー・小規模宅地等の特例」
配偶者の相続税が軽減される制度
「配偶者の税額軽減」は、亡くなった方の配偶者が実際に取得した正味の遺産額について、1億6,000万円または法定相続分相当額のいずれか多い金額まで、相続税がかからない制度です。配偶者の生活を保障するために設けられており、相続税の負担を大きく軽減できる場合があります。
ただし、この制度を利用するには、原則として相続税の申告が必要です。また、申告期限までに遺産分割が終わっていない財産は、原則としてその時点では軽減の対象になりません。一定の条件を満たせば後から適用できる場合もありますが、必要な手続きや期限を確認しておくことが大切です。
出典元|国税庁「No.4158 配偶者の税額の軽減」
出典元|国税庁「No.4208 相続財産が分割されていないときの申告」
今回の節税が、次の相続の負担になる?
父親が亡くなり、母親が多くの財産を相続すると、「配偶者の税額軽減」によって相続税を抑えられる場合があります。しかし、その後に母親が亡くなった際には、母親自身の財産に父親から引き継いだ財産が加わり、子どもたちの相続税負担が大きくなる可能性があります。
このように、最初の相続を「一次相続」、その後に残された配偶者が亡くなった際の相続を「二次相続」といいます。二次相続では法定相続人が減り、基礎控除額も少なくなる場合があります。そのため、目先の節税だけでなく、二次相続まで見据えて財産の分け方を検討することが大切です。
出典元|国税庁「No.4102 相続税がかかる場合」
出典元|国税庁「No.4158 配偶者の税額の軽減」
相続税対策には、親の意思が必要
相続税を抑えるための対策には、生前贈与や不動産の売却・活用、生命保険への加入など、さまざまな方法があります。しかし、これらは原則として、財産を所有する親御さん自身の意思に基づいて行うものです。親御さんが必要な判断能力を失ってしまうと、新たな贈与契約や不動産売買、保険契約などを行うことが難しくなります。
また、成年後見制度を利用する場合でも、本人の財産や利益を守ることが基本となるため、相続税の節税だけを目的とした財産の移転は原則として認められません。「そろそろ相続税対策を考えよう」と思ったときには、すでに選択肢が限られていることもあります。だからこそ、親御さんが十分な判断能力を備えているうちに、早めに相続税対策を検討することが大切です。
出典元|法務省「成年後見制度・成年後見登記制度Q&A」
出典元|大津家庭裁判所「成年後見人等のための手引」
出典元|裁判所「成年後見制度(後見・保佐・補助)の概要を知りたい方へ」
相続税の申告では、不動産の評価方法や各種特例を正しく理解し、適切に活用することが大切です。制度を知らないまま申告すると、本来より多くの税金を納めてしまう可能性があります。また、目先の節税だけでなく、二次相続まで見据えた財産の分け方や、生前からの対策も重要です。親御さんの判断能力が低下すると、選べる対策が限られる場合もあるため、早めの準備をおすすめします。
みらいえ相続グループでは、不動産の評価や各種特例の適用、将来を見据えた相続税対策まで、専門家がそれぞれの状況に応じたご提案を行っています。大切な財産を次の世代へより良い形で引き継ぐために、今できることから一緒に考えてみませんか。
関連ページ|みらいえ相続税理士法人
関連ページ|みらいえ行政書士法人
関連ページ|みらいえ相続不動産
みらいえ相続グループでは、仙台・東京を拠点に、相続の専門家が、対面やオンラインでのご相談にも対応しております。まずは、お気軽にご相談ください。
相続税の申告書を提出すると、「これで相続の手続きが終わった」と安心する方も多いでしょう。しかし、申告後に新たな財産が見つかったり、税務署から申告内容の確認を求められたりすることがあります。また、財産の分け方をめぐって家族間の不満が表面化するケースもあります。
申告書の受付けは、内容の保証ではない
税務署が相続税の申告書を受け付けたからといって、その内容がすべて正しいと確認されたわけではありません。後日の税務調査などで、財産の申告漏れや評価の誤りが指摘される場合があります。
例えば、亡くなった方の口座から生前に多額の現金が引き出されていた場合、その使い道や現金の保管状況について確認を求められることがあります。こうした事態に備え、預金の入出金履歴や財産に関する資料を整理・保管し、申告内容の根拠を説明できるようにしておくことが大切です。
出典元|国税庁「No.4202 相続税の申告のために必要な準備」
出典元|国税庁「税務調査手続に関するFAQ(一般納税者向け)」
出典元|国税庁「令和6事務年度における相続税の調査等の状況」
申告漏れや払いすぎで損をすることも
申告後に財産の見落としが判明し、納めた相続税が少なかった場合は、修正申告などが必要になります。例えば、本来150万円の相続税を100万円と申告していた場合、差額の50万円を追加で納めることになります。さらに、状況によっては過少申告加算税や延滞税などが発生する可能性もあります。
反対に、不動産の評価方法を誤ったり、適用できる特例を見落としたりして、税金を払いすぎている場合もあります。こうした場合、一定の条件を満たせば「更正の請求」によって税金の還付を求めることができます。ただし、手続きには原則として期限があるため、申告後も内容に誤りがないか確認することが大切です。
出典元|国税庁「No.4205 相続税の申告と納税」
出典元|国税庁「相続税の申告のしかた・提出した申告書を訂正する必要がある場合」
介護した子と、遠方で暮らす子のすれ違い
相続では、税金だけでなく家族間のトラブルにも注意が必要です。例えば、長年親の介護を担ってきた長女と、遠方で暮らしていた長男がいたとします。長女は「何年も親の面倒を見てきたのだから、少し多く相続したい」と考えます。一方、長男は「介護には感謝しているけれど、財産は平等に分けるべきだ」と考えるかもしれません。
どちらにも言い分がありますが、お互いの立場や思いを十分に理解しないまま話し合いを進めると、不満や対立が生まれることがあります。親が元気なうちは仲の良かった兄弟姉妹でも、相続をきっかけに関係が変わってしまう場合があるのです。こうしたトラブルを防ぐためにも、親御さんが元気なうちから、財産の分け方について家族で話し合っておくことが大切です。
出典元|裁判所「遺産分割調停(京都家庭裁判所)」
出典元|裁判所「相続に関する調停」
家業を継いだ子と、継がなかった子の不公平感
家業を営むご家庭でも、相続をきっかけに意見が対立することがあります。例えば、長男が長年家業を支え、次男は別の仕事に就いていたケースです。長男は「事業を守ってきたのだから、事業用の財産は自分が引き継ぎたい」と考えます。一方、次男は「家業を継いでいなくても、親の財産を相続する権利はある」と考えるかもしれません。
事業を継続するためには、株式や事業用不動産などを後継者に引き継ぐことが重要になる場合があります。しかし、ほかの相続人への配慮が不足すると、不公平感が生まれ、事業の継続にまで影響する可能性があります。こうした問題を防ぐためにも、親御さんが元気なうちから、事業や財産を誰に引き継いでほしいのか、家族で話し合っておくことが大切です。
出典元|中小企業基盤整備機構「親族間の株式・財産の分配での注意点は?」
出典元|中小企業庁「事業承継ガイドライン」
遺言書は何度でも書き直せる
家族間のトラブルを防ぐ方法の一つが、遺言書の作成です。「まだ財産の分け方が決まっていない」「家族の状況が変わるかもしれない」と考え、作成を先延ばしにしている方もいらっしゃるでしょう。しかし、遺言書は一度作成したら変更できないものではありません。本人に必要な遺言能力があり、法律で定められた方式を守れば、何度でも書き直すことができます。
一方、判断能力が低下し、遺言の内容や意味を理解するために必要な能力が失われると、有効な遺言書を作成できなくなります。認知症と診断されたからといって、直ちに作成できなくなるわけではありませんが、先延ばしには注意が必要です。最初から完璧な内容を目指すのではなく、親御さんの意思を早めに形にし、家族や財産の状況に応じて見直していくことが大切です。
出典元|政府広報オンライン「知っておきたい相続の基本。大切な財産をスムーズに引き継ぐには?」
出典元|e-Gov法令検索「民法(第1022条・第1023条)」
出典元|東京法務局「遺言書を作成するときの注意点」
相続税の申告は、書類を提出すればすべて解決するわけではありません。申告後に財産の見落としや評価の誤りが見つかることもあれば、財産の分け方をめぐって家族間のトラブルが生じることもあります。こうした問題を防ぐためには、税金のことだけでなく、ご家族それぞれの思いや将来の生活まで考え、早めに準備を進めることが大切です。
みらいえ相続グループでは、相続税の申告に加え、生前の相続対策や遺言書の作成、財産の分け方に関するご相談にも対応しています。相続は、大切な財産とともに、ご家族への思いを引き継ぐ機会でもあります。ご家族みんなが納得し、安心して未来へ進める相続を、私たちがサポートします。
みらいえ相続グループでは、仙台・東京を拠点に、相続の専門家が、対面やオンラインでのご相談にも対応しております。まずは、お気軽にご相談ください。
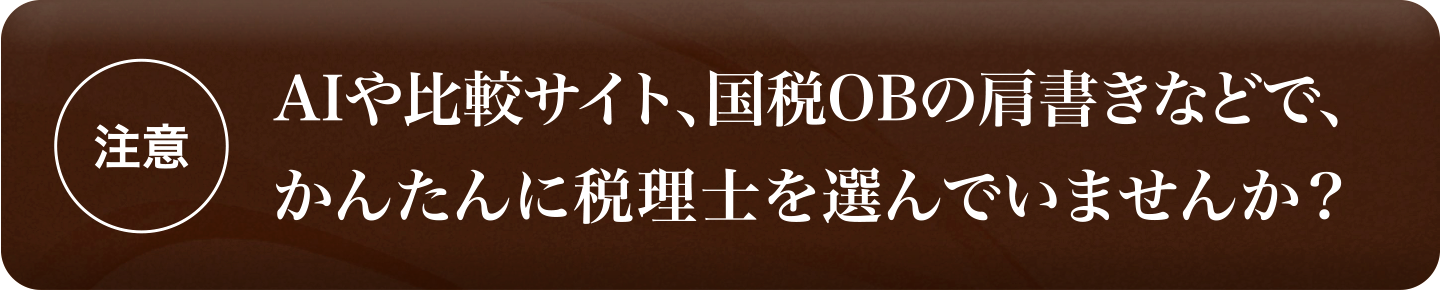
相続の税理士選びは「どこに相談するか」がとても大切です。
最近では、ChatGPTなどのAI情報や税理士の比較サイトを参考に、相談先を決める方が増えています。また、国税出身・国税OBなどの肩書きに安心感を持つ方も少なくありません。
しかし、そうした情報や肩書きだけで判断してしまうのは非常に危険です。国税出身だからといって税務調査を避けられるわけではなく、特別なルートがあるわけでもありません。
だからこそ、ご自身の目で複数の事務所を比較し、しっかり納得したうえで税理士を選ぶことが大切です。みらいえ相続グループでは、ご契約前に丁寧なご説明を行い、お客様の不安や疑問にしっかり向き合うことを大切にしています。
相続税の申告を自分で行えば、専門家への依頼費用を抑えることができます。しかし、財産の見落としや評価の誤り、特例の適用漏れなどによって、後から思わぬ負担が生じる可能性もあります。また、申告が終わっても、財産の分け方をめぐって家族間のトラブルが起こることもあります。
そして、特にお伝えしたいのが、相続対策には、親御さんが元気なうちにしか選べない方法があるということです。生前贈与や遺言書の作成、不動産の売買、生命保険の契約などは、本人の意思能力が重要になります。判断能力が低下してからでは、希望していた対策を進められなくなる場合もあります。
相続で本当に大切なのは、税金を減らすことだけではなく、財産を適切に引き継ぎ、ご家族が安心して暮らせるようにすることです。みらいえ相続グループでは、相続税の申告から生前の相続対策まで、ご家族の状況に応じたご相談に対応しています。「まだ相続は先のこと」と思っている方も、後悔しないための第一歩として、ぜひお早めにご相談ください。
みらいえ相続グループでは、仙台・東京を拠点に、相続の専門家が、対面やオンラインでのご相談にも対応しております。まずは、お気軽にご相談ください。
どんな相続のお悩みも
ご相談ください
相続は、法律・税務・不動産と多岐にわたる複雑な問題が絡み合います。私たちのグループは「税理士法人」「行政書士法人」「相続専門不動産」の3つの専門機関が連携し相続に関するあらゆる悩みに対応します。
初回
無料
相続のご相談ならお気軽に
面談受付中


 0120-957-339